在来料加工的业务模式下,成本控制是企业持续盈利的核心要素之一。由于该模式涉及原材料采购、加工制造及最终产品销售的多个环节,每一阶段的成本波动都可能影响整体利润水平。因此,在选型过程中,企业应重点关注原材料来源的稳定性、加工流程的效率以及产品销售的渠道优化,以实现成本的有效管控。
原材料采购是成本控制的起点,直接影响到整体生产成本。对于来料加工企业而言,应优先选择质量稳定、价格合理且供货周期可控的供应商。在实际操作中,可以采取多供应商策略,避免单一依赖,同时通过长期合作建立价格谈判优势。此外,关注原材料的运输成本和仓储成本,也是控制整体支出的重要手段。
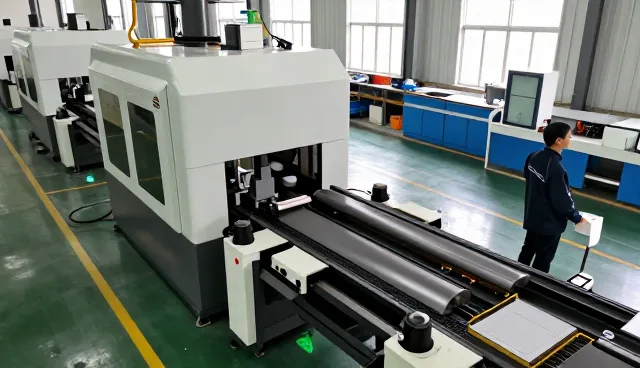
加工环节的成本控制同样不可忽视。来料加工过程中,企业的核心价值在于加工工艺和效率的提升。因此,在选型时应综合评估设备的自动化程度、能耗水平以及维护成本。自动化程度高的设备虽然初期投入较大,但长期来看可以降低人工成本并提高生产效率。同时,合理规划生产批次,避免因库存积压导致的额外成本支出。
产品销售环节的选型关注点应聚焦于市场渠道的布局与销售策略的有效性。来料加工企业的产品销售往往依赖于下游客户的采购需求,因此应优先选择信用良好、采购能力稳定的客户群体。同时,建立完善的售后服务体系,有助于提升客户满意度,从而增强客户粘性并降低市场拓展成本。
在选型过程中,企业还应充分考虑供应链的整体协同性。来料加工涉及多个环节的配合,任何一个环节的失误都可能导致成本上升或交付延迟。因此,选型时应注重与上下游企业的信息互通与流程对接,确保供应链的高效运作。例如,通过信息化系统实现订单管理、库存监控和物流跟踪,可以大幅提升整体运营效率。
此外,企业在选型过程中还需关注政策法规对成本控制的影响。不同地区的税收政策、环保标准以及行业规范对来料加工企业的成本结构具有直接影响。例如,某些地区可能对进口原材料征收较高的关税,而另一些地区则可能提供税收优惠或补贴。因此,在选型时应充分了解并合理利用政策红利,以降低综合成本。
最后,企业在进行选型决策时,还应建立动态的成本评估机制。随着市场环境的变化,成本结构可能不断调整,因此企业需要定期对各项成本进行分析和优化。例如,通过引入成本分析软件,可以实时监控各项支出并进行预测,从而为管理层提供科学的决策依据。这种持续优化的机制,有助于企业在激烈的市场竞争中保持成本优势。
综上所述,来料加工企业的成本控制需要在多个环节中进行综合考量。选型过程中的关注点应涵盖原材料采购、加工工艺、销售策略以及供应链协同等多个方面。通过科学的选型与持续的成本优化,企业不仅能够提升盈利能力,还能增强市场竞争力,为长期发展奠定坚实基础。